2023年财税咨询 餐饮费如何规范入账?
餐饮费是企业日常经营中常见的支出,但入账时需严格区分用途和性质,以确保符合税法规定。2023年,餐饮费的入账处理主要依据其业务场景,分为以下几类:
一、餐饮费入账的常见情形及科目归属
- 业务招待费:指企业为经营业务需要而招待客户、合作伙伴等发生的餐饮支出。此类费用应计入“管理费用—业务招待费”或“销售费用—业务招待费”。税务处理上,业务招待费按发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。
- 职工福利费:包括员工聚餐、节日慰问、加班餐费等。此类费用应计入“应付职工薪酬—职工福利费”,并计入成本费用。税务上,职工福利费不超过工资薪金总额14%的部分准予扣除。
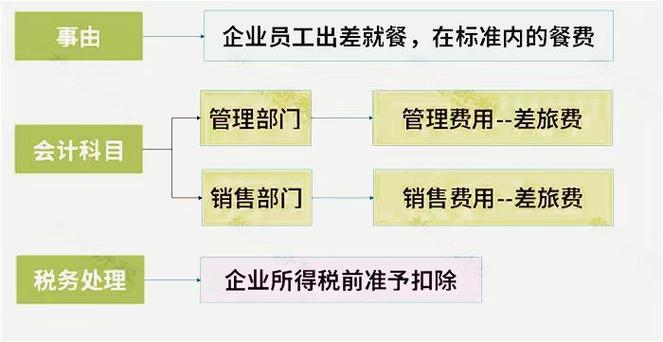
- 差旅费:员工出差期间发生的餐饮费,通常计入“管理费用—差旅费”或“销售费用—差旅费”。需注意,差旅费中的餐饮费一般实报实销,但需有出差证明和相关票据。
- 会议费:企业召开会议期间发生的餐饮费,计入“管理费用—会议费”。需提供会议通知、签到表、会议纪要等证明材料。
- 职工教育经费:职工培训期间发生的餐饮费,计入“管理费用—职工教育经费”。税务上,职工教育经费不超过工资薪金总额8%的部分准予扣除。
二、入账凭证要求
餐饮费入账必须取得合法有效的凭证,通常为增值税发票。发票内容应真实、完整,包括开票日期、购买方名称、税号、货物或服务名称(如“餐饮服务”)、金额、税率等。对于定额发票,需注意发票的真伪和有效期。
三、税务处理注意事项
- 业务招待费:需严格区分招待客户与员工福利,避免混淆。业务招待费不得抵扣进项税额。
- 职工福利费:需并入工资薪金总额计算个人所得税的情况,如人人有份的餐费补贴,应按规定代扣代缴个税。
- 差旅费:餐饮费需与出差行程匹配,避免将非出差期间的餐饮费计入差旅费。
- 会议费:需保留完整的会议证明材料,以备税务检查。
- 发票合规性:确保发票内容与实际业务一致,避免虚开或接受虚开发票。
四、风险提示
- 避免将餐饮费全部计入业务招待费,导致税务调整风险。
- 注意区分餐饮费与娱乐费,娱乐费扣除限额不同。
- 对于大额餐饮费,需留存消费清单、事由说明等辅助资料。
- 定期进行税务自查,确保餐饮费入账符合税法规定。
五、
餐饮费入账应遵循“真实性、相关性、合理性”原则,根据实际用途准确归集科目,并保留完整凭证。建议企业制定内部报销制度,明确餐饮费的开支标准和审批流程,必要时咨询专业财税机构,以降低税务风险。
如若转载,请注明出处:http://www.sz-boqun.com/product/59.html
更新时间:2026-11-09 04:34:03